Domain pc-betriebssysteme.de kaufen?
Wir ziehen mit dem Projekt
pc-betriebssysteme.de um.
Sind Sie am Kauf der Domain
pc-betriebssysteme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pc-betriebssysteme.de kaufen?
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
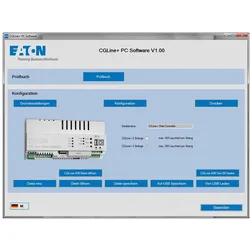
Ceag Notlichtsysteme PC-Software PC Software CGLineKatalog=neinSchaltplan=neinAnschlussplan=jaDatenbank=neinDokumentation=jaFlyer=neinSchnelleinstieg=jaGebrauchsanweisung=jaAuswahlliste=jaPanorama, Übersicht=neinPreisliste=neinReparaturhandbuch=neinServiceheft=jaSoftware=jaErsatzteilliste=neinBegleitheft=neinStandsammlung=neinSonstige Dokumentation=nein275,93 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Siemens 6AV21080AA000AY0 SIMATIC Energy Suite Software Update Service Software DownloadSIMATIC Energy Suite Engineering, SW Update Service, Im Rahmen dieses Vertrages erhalten Sie ein Jahr lang alle aktuellen Software-Versionen. Der Vertrag verlängert sich automatisch um 1 Jahr, wenn nicht 3 Monate vor Ablauf gekündigt wird. Liefer-und Leistungszeitraum: 1 Jahr ab Rechnungsdatum, Voraussetzung für Abschluss: aktuelle Version der Software - - Warenempfänger E-Mail Adresse zur Auslieferung erforderlich SIMATIC Energy Suite: Energiedatenerfassung automatisch generiert. Die SIMATIC Energy Suite als Option des TIA Portals verknüpft das Energiemanagement effizient mit der Automatisierung und bringt damit Energietransparenz in die Produktion. Mit ihr lassen sich unterschiedliche Energiedaten einheitlich zusammenfassen, puffern und visualisieren. Durch die deutlich vereinfachte Projektierung und die automatische Generierung des Energieprogramms wird der Projektierungsaufwand erheblich reduziert. Dank der durchgängigen Anbindung an SIMATIC Energy Manager lassen sich die erfassten Energiedaten nahtlos zu einem standortübergreifenden und gemäß ISO 50001 zertifizierten Energiemanagementsystem erweitern. Mit dem Software Update Service (SUS) können Sie Ihre Software einfach und kostengünstig aktuell halten und erhalten mit der Lieferfreigabe stets die neueste Software.201,03 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
Ähnliche Suchbegriffe für Verlustvortrag
-
Ceag Notlichtsysteme PC-Software PC Software CGLineKatalog=neinSchaltplan=neinAnschlussplan=jaDatenbank=neinDokumentation=jaFlyer=neinSchnelleinstieg=jaGebrauchsanweisung=jaAuswahlliste=jaPanorama, Übersicht=neinPreisliste=neinReparaturhandbuch=neinServiceheft=jaSoftware=jaErsatzteilliste=neinBegleitheft=neinStandsammlung=neinSonstige Dokumentation=nein275,93 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Siemens 6AV21080AA000AL0 SIMATIC Energy Suite Software Update ServiceSIMATIC Energy Suite Engineering, SW Update Service, Im Rahmen dieses Vertrages erhalten Sie ein Jahr lang alle aktuellen Software-Versionen. Der Vertrag verlängert sich automatisch um 1 Jahr, wenn nicht 3 Monate vor Ablauf gekündigt wird. Liefer-und Leistungszeitraum: 1 Jahr ab Rechnungsdatum, Voraussetzung für Abschluss: aktuelle Version der Software SIMATIC Energy Suite: Energiedatenerfassung automatisch generiert. Die SIMATIC Energy Suite als Option des TIA Portals verknüpft das Energiemanagement effizient mit der Automatisierung und bringt damit Energietransparenz in die Produktion. Mit ihr lassen sich unterschiedliche Energiedaten einheitlich zusammenfassen, puffern und visualisieren. Durch die deutlich vereinfachte Projektierung und die automatische Generierung des Energieprogramms wird der Projektierungsaufwand erheblich reduziert. Dank der durchgängigen Anbindung an SIMATIC Energy Manager lassen sich die erfassten Energiedaten nahtlos zu einem standortübergreifenden und gemäß ISO 50001 zertifizierten Energiemanagementsystem erweitern. Mit dem Software Update Service (SUS) können Sie Ihre Software einfach und kostengünstig aktuell halten und erhalten mit der Lieferfreigabe stets die neueste Software.226,35 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Schnittstelle KunstunterrichtSchnittstelle Kunstunterricht , Skulptur - Material - Prozess , > , Erscheinungsjahr: 20240701, Produktform: Kartoniert, Titel der Reihe: Schnittstelle Kunstunterricht##, Redaktion: Pauls, Karina, Seitenzahl/Blattzahl: 104, Keyword: Kunstunterricht; Kunstdidaktik; Kunstpädagogik; künstlerische Bildung; Skulptur, Fachschema: Didaktik~Unterricht / Didaktik~Kunsterziehung~Kunstunterricht, Fachkategorie: Unterricht und Didaktik: Kunst, allgemein, Imprint-Titels: Athena bei wbv, Warengruppe: TB/Bildende Kunst, Fachkategorie: Didaktische Kompetenz und Lehrmethoden, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: wbv Media GmbH, Verlag: wbv Media GmbH, Verlag: wbv Media GmbH & Co.KG, Länge: 221, Breite: 148, Höhe: 9, Gewicht: 232, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
-
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
-
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.